Imposto de Renda no prêmio da loteria: valor líquido e declaração
O prêmio divulgado pela CAIXA já é líquido. Entenda os 30% sobre o excedente, o limite de 2026, a divisão em bolão e a declaração anual.
O prêmio divulgado pelas Loterias CAIXA já é líquido: não desconte mais 30% do valor anunciado. Quando há Imposto de Renda, a retenção acontece na fonte, antes do pagamento. A CAIXA confirma que os valores de premiação são líquidos.
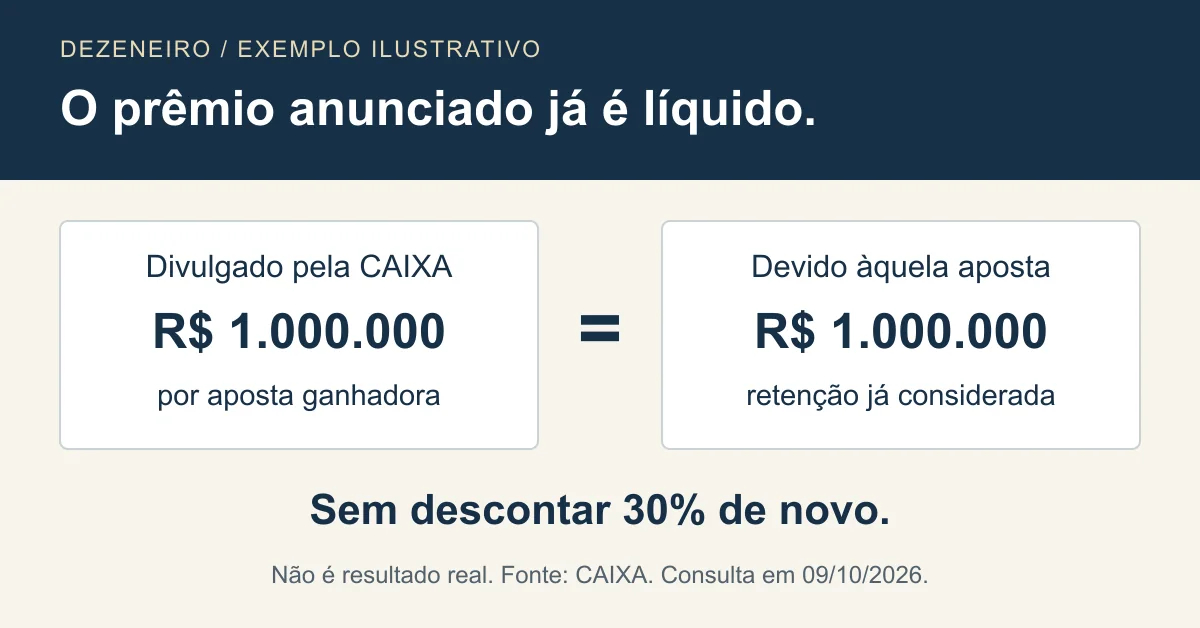
Se um resultado informar R$ 1 milhão por aposta ganhadora, esse é o valor devido àquela aposta. Uma estimativa de R$ 1 milhão para a faixa principal, porém, pode ser dividida entre várias apostas vencedoras. Confira o rateio do concurso antes de calcular sua parte.
Sobre qual valor incidem os 30%?
Nas loterias tradicionais, como Lotofácil, Mega-Sena e Quina, a alíquota é de 30%, com tributação exclusiva na fonte, conforme a pergunta 317 das Perguntas e Respostas IRPF 2026 da Receita Federal.
A base é somente a parcela do prêmio em dinheiro que excede a primeira faixa da tabela mensal do IRPF, conforme o art. 56 da Lei nº 11.941/2009. Na tabela vigente em 2026, essa faixa termina em R$ 2.428,80.
A mesma página da Receita mostra uma redução mensal para determinados rendimentos de até R$ 5 mil. Esse valor não substitui a primeira faixa usada na regra dos prêmios de loteria.
Exemplo próprio e ilustrativo, partindo de um prêmio bruto hipotético de R$ 10 mil:
| Etapa | Valor |
|---|---|
| Prêmio bruto hipotético | R$ 10.000,00 |
| Parcela até a primeira faixa | R$ 2.428,80 |
| Base: R$ 10.000,00 − R$ 2.428,80 | R$ 7.571,20 |
| IR: 30% de R$ 7.571,20 | R$ 2.271,36 |
| Líquido: bruto menos IR | R$ 7.728,64 |
Esse cálculo explica a diferença entre bruto e líquido. Não o aplique novamente ao prêmio já divulgado líquido pela CAIXA. Para valores até R$ 2.428,80, não há parcela excedente nessa regra.
Na Lotofácil, o portal oficial informa R$ 35 para 13 acertos, além de R$ 7 para 11 e R$ 14 para 12. Em uma aposta simples de 15 números com 13 acertos, são R$ 35 de prêmio, sem retenção nessa regra. Apostas com mais números podem reunir vários prêmios; confira a premiação total da aposta.
Quanto fica para cada cota do bolão?
Divida o prêmio líquido devido ao bolão conforme as cotas. Exemplo ilustrativo: um bolão com dez cotas iguais e prêmio líquido de R$ 1 milhão corresponde a R$ 100 mil por cota. Não são R$ 70 mil após um segundo desconto.
Guarde seu recibo individual. O guia de bolão da Lotofácil explica cotas e tarifas; para documentos e canais de resgate, consulte como receber o prêmio.
Preciso declarar o prêmio no ano seguinte?
Receber um prêmio pequeno não obriga, sozinho, a entregar a declaração. Confira os critérios de obrigatoriedade da Receita para o exercício correspondente, considerando também seus outros rendimentos e patrimônio.
Ao declarar um prêmio sujeito à retenção, informe o valor recebido como rendimento de tributação exclusiva/definitiva, seguindo o comprovante da fonte pagadora. O manual de preenchimento da Receita inclui prêmios de loteria nessa categoria.
Use os dados da fonte pagadora e do beneficiário que constam no documento; guarde o comprovante de pagamento, a identificação do concurso e, quando houver, os recibos de cotas. Para um prêmio sem retenção, confira a classificação correspondente no informe e nas instruções do exercício.
Um valor recebido em 2026 pertence ao ano-calendário de 2026, tratado na declaração de 2027 quando ela for devida. Consulte o calendário daquele exercício: não presuma que o prazo será 30 de abril nem que os códigos e telas permanecerão iguais.
Dividir com amigos é sempre doação?
Não. A pergunta 316 do IRPF 2026 diferencia a distribuição a participantes de uma aposta conjunta comprovada: exige provas idôneas da participação e orientação própria para declarar os repasses.
Se uma pessoa recebe em seu nome e repassa aos demais, não trate automaticamente todos os participantes como tendo recebido diretamente da CAIXA. Consulte o exemplo da Receita para o registro por quem pagou e por quem recebeu. Preserve as provas da aposta conjunta e dos repasses.
Presentear alguém que não participou da aposta é outra situação; exige analisar as regras de doação aplicáveis. Regime de casamento, titularidade e tributos estaduais também dependem do caso. Para resolver essa divisão, leve a documentação a um profissional, sem assumir que metade pertence automaticamente a outra pessoa.
Este guia trata de loterias tradicionais brasileiras. Apostas de quota fixa e rendimentos recebidos do exterior têm regras próprias. Para conferir o bilhete antes do resgate, use o conferidor da Lotofácil.